Bauhilfsstoffe sind Stoffe, die für die Durchführung von Bauarbeiten benötigt werden, aber nicht dauerhaft Bestandteil des fertigen Bauwerks sind.
Was sind Bauhilfsstoffe?
Bauhilfsstoffe sind Stoffe, die im Bauprozess in der Regel mehrfach verwendet werden und sich dadurch verbrauchen, wie z. B. Schalungsstützen, Nägel und Bindedraht. Es entstehen Verschleiß, Bruch und natürliche Abnutzung. Sie sind kein materieller Bestandteil der Bauleistung, sondern werden über ihre Kosten in den Baupreisen berücksichtigt. Sie unterscheiden sich von:
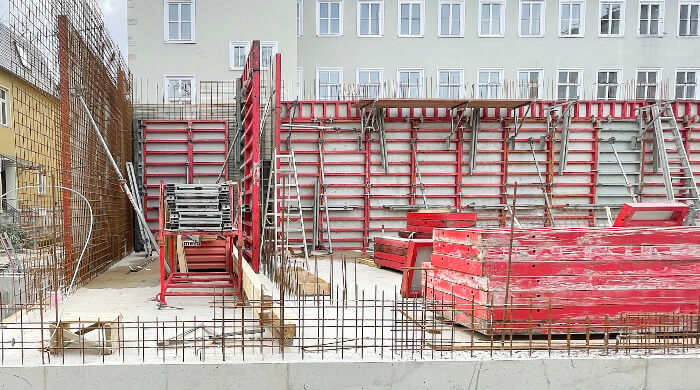
Zu Bauhilfsstoffen zählen u. a. Schalungen, Rüstungen, Gerüste und Verbaumaterialien.
Bild: © f:data GmbH
Was gehört zu Bauhilfsstoffen?
Zu den Bauhilfsstoffen zählen Materialien, die den Bauprozess unterstützen, z. B.:
- Schalungen, wie bei Betonarbeiten, mit Differenzierung nach:
- ungenormten Teilen, z. B. Kanthölzern, Brettern, Dielen oder
- genormten Teilen aus Holz, Stahl, Kunststoff, z. B. Schalungsstützen und Verbundsystemene,
- Stützen und Rüstungen,
- Gerüste und Bühnen oder
- Verbaumaterialien, z. B. bei Erdarbeiten und im Kanalbau.
Kosten und Verrechnung von Bauhilfsstoffen
Systematisierte und genormte Schalungs- und Rüstteile haben häufig einen hohen Anschaffungswert. Werden sie dauerhaft angeschafft, stellen sie Anlagegüter dar, die während der Nutzungsdauer abzuschreiben sind. Die Kosten für Bauhilfsstoffe können entweder ins Verhältnis zur Gesamtbauleistung oder – aussagefähiger – zur eigenen Bauleistung gesetzt werden. Der daraus ermittelte Kostensatz wird als Intensität der Bauhilfsstoffe bezeichnet und in Prozent (mit 100 % multipliziert) angegeben. Wichtig dabei ist die richtige Zuordnung: Die Kosten der Bauhilfsstoffe müssen immer zu derjenigen Leistung ins Verhältnis gesetzt werden, für die sie tatsächlich angefallen sind. Kalkulation der Bauhilfsstoffe
Da sich die tatsächlichen Mengen der Bauhilfsstoffe in der Regel erst nach der eingehenden technologischen Planung ergeben, werden in der Angebotskalkulation die anfallenden Kosten oft über betriebsindividuelle Verrechnungssätze ermittelt. Diese werden auf die Einheiten der Einzelleistungen bezogen, z. B. Euro / m² Schalung. In der Regel wird dabei nicht zwischen neuen und gebrauchten Hilfsstoffen unterschieden.
Die Kosten der Bauhilfsstoffe können bei der Kalkulation auf zwei Arten berücksichtigt werden:
Indirekt: Die Kosten werden über einen Zuschlagssatz bzw. eine Umlage als Bestandteil der Baustellengemeinkosten (BGK) auf die Leistungsposition verrechnet.
Bei größeren Baumaßnahmen mit umfangreichen Teilleistungen ist die Kalkulation im Rahmen der Einzelkosten vorzuziehen. Das betrifft z. B. Schalungen für Fundamente, Wände und Stützen sowie den Verbau von Gräben. Und gilt vor allem dann, wenn die Bauhilfsstoffe angemietet werden und die Kosten dafür im Vorhinein bekannt sind.
Bei kleinen Bauvorhaben und Bauhandwerksbetrieben ist dagegen die Verrechnung der Kosten über die Baustellengemeinkosten (BGK) eher maßgebend. Bei der Ausschreibung von Teilleistungen im Leistungsverzeichnis wird die Schalung häufig in einer Mischposition berücksichtigt. Ein Beispiel dafür ist: „Streifenfundamente betonieren einschließlich schalen“. Bei der Kalkulation müssen die einzelnen Teil-Tätigkeiten als einzelne, getrennte Vorgänge behandelt werden. Dabei sind auch die unterschiedlichen Mengeneinheiten zu berücksichtigen:
- Betonieren: Abrechnung nach m³ oder
- Schalen: Abrechnung nach m².
Bauhilfsstoffe in den ATV / DIN
Spezielle Aussagen zur Ausschreibung und Ausführung von Teilleistungen mit Bauhilfsstoffen und ihrer Abrechnung werden in den ATV / DIN der VOB Teil C getroffen, so in: Die jeweiligen Regelungen zur Abrechnung und zum Aufmaß von Teilleistungen mit Bauhilfsstoffen sind in Abschnitt 5 der betreffenden ATV / DIN enthalten.