Der wirtschaftliche Umsatz ist im Bauhandwerk die Bezugsbasis für die Gewinn-Richtsätze der Finanzverwaltung. Er dient der Verprobung von Umsatz und Gewinn sowie der Schätzung bei fehlender Buchführung und Nachweisen.
Wozu dient der wirtschaftliche Umsatz?
Der wirtschaftliche Umsatz dient als wichtige betriebswirtschaftliche Kennziffer vor allem in kleinen Betrieben des Handwerks für die
Richtsätze werden vom Bundesministerium der Finanzen als Richtsatzsammlung herausgegeben, zuletzt als "Richtsatzsammlung für das Kalenderjahr 2025" mit BMF-Schreiben vom 26. Mai 2026.
Der wirtschaftliche Umsatz dient der Gewinnverprobung und bei fehlenden Unterlagen der Gewinnschätzung.
Bild: © f:data GmbH
Was gilt als wirtschaftlicher Umsatz?
Gewinn-Richtsätze werden in Prozent nach verschiedenen Gewinnarten zur Bezugsbasis des wirtschaftlichen Umsatzes (einschließlich Material) ausgewiesen. Im Sinne der Richtsätze ist der wirtschaftliche Umsatz die Jahresleistung des Betriebs zu Verkaufspreisen, ohne Umsatzsteuer.
In den Umsatz sind bei den Betrieben des Bauhandwerks zusätzlich einzubeziehen:
Die unfertigen und fertigen Leistungen sowie die Erzeugnisse werden einbezogen, weil für sie bereits Löhne und Materialkosten angefallen sind. So lassen sich Leistungen und Kosten vergleichen. Die Verkaufspreise entsprechen den Abschlagsrechnungen des Bauhandwerkers. Sind keine Verkaufspreise vereinbart, kann stattdessen mit den Herstellungskosten nach § 6 EStG bewertet werden, zuzüglich: Was zählt nicht zum wirtschaftlichen Umsatz?
Nicht zum wirtschaftlichen Umsatz zählen:
- den Kunden gewährte Preisnachlässe
- Forderungsverluste
- Einnahmen aus Hilfsgeschäften
- Einnahmen aus in Vorjahren ausgebuchten Kundenforderungen
- Einnahmen aus nicht branchenüblichen Leistungen, z.B. aus ehrenamtlicher Tätigkeit
- Einnahmen aus gutachterlicher Tätigkeit
- unentgeltliche Wertabgaben
- Leistungen an die Beschäftigten
- Leistungen für eigene betriebliche Zwecke bzw. Eigeninvestitionen.
Erfolgten im Geschäftsjahr z.B. unentgeltliche Wertabgaben (Sachentnahmen), so ist der wirtschaftliche Umsatz bei der Gewinnverprobung nach Richtsätzen für die Gewerbeklassen als "Normalisierung" zu kürzen, z.B. nach Tz. 11 in der Richtsatzsammlung um 6.000 € für Sachentnahmen. Wirtschaftlicher Umsatz nach unterschiedlicher Höhe
Die Richtsätze unterscheiden je nach Gewerbeklasse 2 bis 4 Größenstufen des wirtschaftlichen Umsatzes. Für jede Stufe werden Prozentsätze für die Gewinnkennziffern ausgewiesen.
- Beispiel: Bauunternehmen allgemein (bei Materiallieferung):
- wirtschaftlicher Umsatz bis 200.000 €
- wirtschaftlicher Umsatz über 200.000 € bis 500.000 € und
- wirtschaftlicher Umsatz über 500.000 €
Beispiel: Gewinn-Richtsätze für Gewerbe-Zimmerei
Die Richtsätze sind nach der Größe des wirtschaftlichen Umsatzes gestaffelt. Für jede Größenstufe legt die Richtsatzsammlung Prozentwerte fest, bezogen auf den wirtschaftlichen Umsatz: - Rohgewinn I und II
- Halbreingewinn
- Reingewinn
Als Beispiel dienen hier die Werte für das Zimmerei-Gewerbe nach der o.a. Richtsatzsammlung in Prozent:
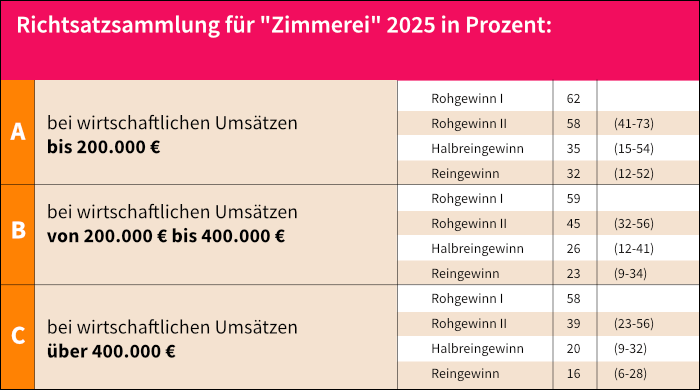
Die Richtsätze unterscheiden nach der Höhe des wirtschaftlichen Umsatzes.
Bild: © f:data GmbH
Wie der Waren- und Materialeinsatz die Richtsätze beeinflusst
Der Anteil des Waren- und Materialeinsatzes bestimmt wesentlich die Höhe des wirtschaftlichen Umsatzes. Dadurch wirkt er auch auf den Rohgewinn und die weitere Gewinnarten. Dazu gehört:
Zum Waren- und Materialeinsatz gehören nicht:
- Betriebsstoffe (z. B. Energie- und Brennstoffe)
- Gebühren, z. B. für Sperrungen, Ablagerungen auf Kippen
- außergewöhnliche Teilwertabschreibungen.
Sollten bereits vom Bauunternehmer Anzahlungen für einen Waren- und Materialeinsatz erfolgt sein oder Schulden gegenüber Lieferanten vorliegen, dann sind sie mit den Nettowerten, d.h. ohne abziehbare Vorsteuer anzusetzen.